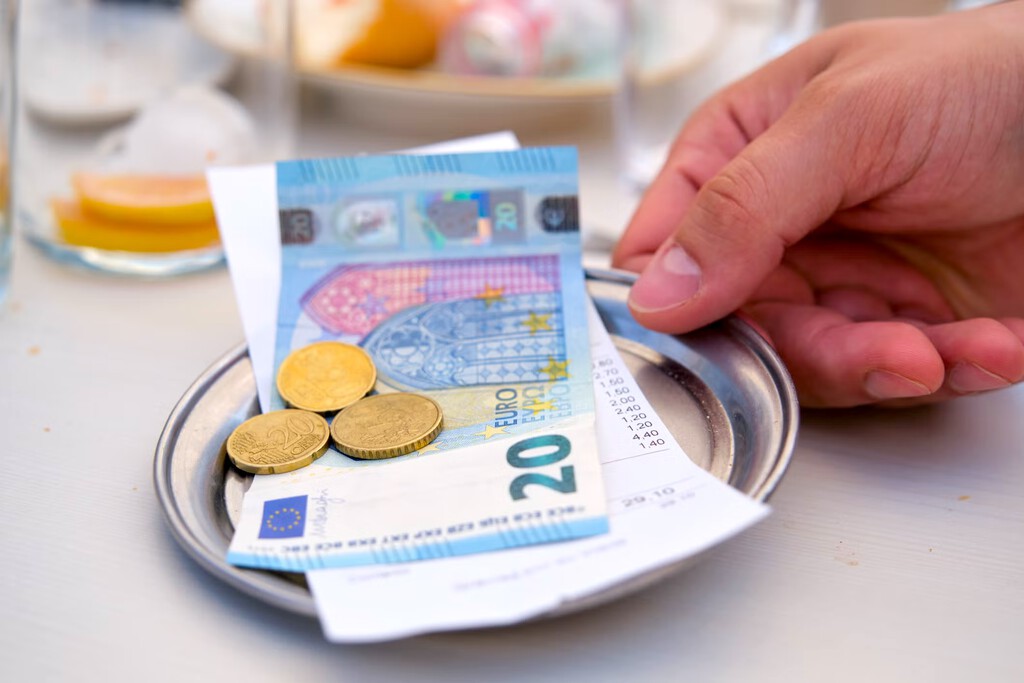
Dejar un par de euros sobre la barra, redondear la cuenta a mano alzada o pulsar un 10% al pagar con el datáfono: la propina es un gesto cotidiano en bares y restaurantes, y para muchos trabajadores de la hostelería supone un complemento importante del sueldo base. Lo que no está claro es qué ocurre con ese dinero cuando llega al bolsillo del camarero: si Hacienda lo ve, si hay que declararlo o si la empresa tiene que cotizar por él. O, como hacía mi antiguo jefe, si mete mano en el bote y se las guarda, ¿se puede reclamar?
Para Hacienda. Empecemos con lo que dice la Agencia Tributaria. Como recoge elEconomista, la Administración obliga a tributar todas las cantidades que los empleados reciben como propinas. Sí, igual que un salario. La base es el artículo 17.1 de la ley del IRPF, que considera rendimientos del trabajo las contraprestaciones derivadas del trabajo personal o de la relación laboral. La Dirección General de Tributos aplica ese criterio en sus consultas vinculantes. Da igual que el dinero lo ponga un cliente por voluntad propia: hay que incluirlo en la declaración.
Y no es nuevo. Las propinas no están reguladas de forma específica en nuestro ordenamiento, más allá de lo que algunos convenios colectivos dicen sobre su gestión y reparto. El tratamiento fiscal sale de la interpretación de Hacienda, que lleva años manteniendo el mismo criterio.
 En Xataka España siempre había mirado a la "propina opcional" del 10% como una exótica costumbre de EEUU. Hasta ahora
Tributar no es lo mismo que cotizar. Si el diablo está en los detalles, aquí tenemos al demonio: que una propina “pague” IRPF no implica que entre automáticamente en la base de cotización a la Seguridad Social. Por norma general no se cotiza por ellas, salvo que lo recoja el convenio colectivo. Hay convenios que sí obligan a hacerlo (transportes). Por eso, el primer sitio donde mirar es el convenio aplicable, sea sectorial, provincial o de empresa.
¿Y si la empresa se mantiene al margen? El criterio que citan los despachos es que, mientras el empresario no intervenga en la propina ni en su reparto y esta sea una donación directa del cliente al trabajador, no tiene consideración de salario. En ese caso no se cotiza. El ejemplo típico es el cliente que deja unas monedas a quien le ha atendido. El trabajador, eso sí, sigue obligado a declararlas en su renta, donde se suman al resto de sus ingresos del trabajo sin ningún tipo especial.
¿Y si la empresa las gestiona? Cuando es la empresa la que decide a qué trabajadores se abonan y por qué importe, la propina deja de ser gratificación voluntaria de un tercero y pasa a la base de cotización. Lo mismo sucede con las que se pagan con tarjeta: el dinero entra en la cuenta del negocio y, si luego se reparte, la empresa asume un papel activo, así que debe cotizar y tributar como rendimiento del trabajo. Además, tiene que reflejarlas en nómina y practicar la retención correspondiente a cuenta del IRPF.
El TPV y Bizum dejan rastro. El bote de monedas siempre ha sido difícil de controlar para la Agencia Tributaria, y en la práctica no siempre se trata como debería. Con la propina digital es distinto. Si se marca en el datáfono queda registrada en el terminal. Si llega por Bizum, también deja rastro bancario. El periodista económico José María Camarero lo explicaba en la COPE: al verse en el TPV, el empleador debe incluir lo repartido en la nómina. Asesorae advierten de, en que la hostelería, una declaración incorrecta puede acabar en sanción, tanto para el trabajador como para la empresa.
 En Xataka Las propinas son tan sagradas como las hamburguesas en EEUU. Hasta que ha aparecido McDonald’s para abrir la caja de los truenos
Sin IVA. Según una consulta vinculante de la DGT, cuando recibe una propina, la empresa actúa como intermediaria entre el cliente y el trabajador. No la percibe como contraprestación de un servicio, así que no tiene que declararla a efectos de IVA. Con el IRPF, en cambio, la empresa sí es la obligada a retener cuando interviene.
En resumen, si eres trabajador y el cliente deja dos euros en tu plato, apúntala y declárala en la renta como parte de los rendimientos del trabajo. Si va directa al bolsillo, sale de la contabilidad, claro, por tu riesgo y cuenta. Si la reparte la empresa, comprueba que aparece en la nómina y que se ha practicado la retención. Si eres empresario y gestionas el bote, lo razonable es fijar un sistema de reparto claro y documentado, respetar lo que diga el convenio y reflejar todo en nómina.
En un país de bares y barras, terrazo y terrazas, la propina es voluntaria para el cliente, pero no para quien se la embolsa. Cotizar ya depende de quién la maneje. Cuando ni la ley ni el convenio dicen nada, la salida habitual ha sido repartir la propina equitativamente entre todos. Y recuerdo: todos son todos, cocina y servicio por igual. Y, por cierto, los españoles no son tan tacaños como se suele creer: solemos dejar un 10%, como casi todo el mundo.
Imagen | iStock
En Xataka | Hacienda vuelve a retrasar Verifactu y da a empresas y autónomos hasta octubre de 2028 para adaptarse
- La noticia Hacienda obliga a tributar por las propinas que reciben los trabajadores, pero cotizarán si lo recoge el convenio o las gestiona la empresa fue publicada originalmente en Xataka por Isra Fdez .